Um projeto em tramitação na Câmara dos Deputados prevê uma mudança na forma como as despesas com a educação de pessoas autistas são consideradas na declaração do Imposto de Renda. Pela proposta, os valores comprovadamente pagos poderiam ser deduzidos integralmente da base de cálculo do tributo, sem a aplicação do limite anual estabelecido para as despesas educacionais em geral.
A medida altera o tratamento fiscal dado a esse tipo de gasto. Hoje, a legislação permite o abatimento de despesas com educação do contribuinte e de seus dependentes, mas impõe um teto individual. Na prática, quando o valor pago supera esse limite, a diferença não pode ser aproveitada na declaração.
O texto em análise busca criar uma regra específica para as despesas educacionais de pessoas com transtorno do espectro autista. A dedução continuaria condicionada à comprovação do gasto e às demais exigências previstas para a declaração do Imposto de Renda.
Como funciona a proposta
O projeto estabelece que os gastos com a educação de pessoas autistas não sejam submetidos ao mesmo limite aplicado às demais despesas educacionais. Assim, o contribuinte poderia informar o total efetivamente desembolsado, desde que o pagamento fosse comprovado e estivesse relacionado à educação da pessoa beneficiária.
A mudança não significa que qualquer despesa associada ao autismo passaria automaticamente a ser dedutível. O foco do texto é o gasto educacional. A proposta trata de uma exceção ao limite previsto para essa categoria de abatimento, e não de uma autorização geral para deduzir todas as despesas relacionadas ao transtorno.
O alcance concreto da medida dependerá da redação final aprovada pelo Congresso e das regras necessárias para sua aplicação. Como o projeto ainda está em tramitação, a norma atualmente em vigor continua sendo a referência para as declarações apresentadas pelos contribuintes.
Diferença entre o gasto e o limite
A justificativa da proposta está na diferença entre o custo da educação de pessoas autistas e o valor máximo que pode ser abatido no Imposto de Renda. O texto considera que determinadas necessidades educacionais podem exigir despesas superiores ao teto previsto na legislação tributária.
Quando isso ocorre, parte do valor pago deixa de produzir efeito na declaração. O contribuinte informa a despesa, mas só consegue utilizar, para fins de dedução, a quantia permitida pelo limite anual. O excedente não é transferido para outros tipos de abatimento nem recuperado em declarações posteriores.
Ao prever a dedução integral, o projeto vincula o abatimento ao valor efetivamente gasto, e não a um teto fixo. A regra proposta, portanto, busca fazer com que a declaração reflita de maneira mais próxima a despesa educacional comprovada.
Despesas educacionais no Imposto de Renda
A legislação do Imposto de Renda admite a dedução de determinadas despesas com educação do contribuinte e de seus dependentes. A possibilidade alcança os níveis de ensino previstos nas regras tributárias, desde a educação infantil até a educação superior e a formação profissional, observadas as condições estabelecidas pela Receita Federal.
O abatimento é diferente da dedução de despesas médicas. Enquanto os gastos médicos têm tratamento tributário próprio, as despesas educacionais estão sujeitas a limite anual por pessoa. Por isso, o mesmo valor pago pode ter impacto distinto na declaração, de acordo com a natureza do serviço e com a categoria em que a despesa é informada.
O projeto voltado às pessoas autistas incide justamente sobre essa limitação. A proposta não elimina a necessidade de comprovar o pagamento nem modifica, por si só, as demais regras aplicáveis ao preenchimento da declaração. O que se pretende é retirar essas despesas educacionais do cálculo submetido ao teto geral.
Comprovação continua necessária
Se a proposta for aprovada, o contribuinte ainda deverá manter documentos capazes de demonstrar a despesa informada. Recibos, notas fiscais, contratos ou outros comprovantes poderão ser exigidos conforme as regras da declaração e da regulamentação tributária aplicável.
A comprovação deverá indicar, entre outros elementos, o serviço prestado, o valor pago e a identificação do beneficiário, sempre de acordo com as exigências oficiais. A apresentação de uma despesa na declaração não implica aceitação automática pela administração tributária. Os dados podem ser analisados e submetidos à fiscalização.
Também será necessário observar a forma como a legislação aprovada definir a relação entre o contribuinte, a pessoa autista e a instituição ou profissional responsável pelo serviço educacional. Esses detalhes dependem do texto que eventualmente seja aprovado e das normas complementares.
Tramitação ainda não foi concluída
A proposta ainda está em análise na Câmara dos Deputados. Isso significa que o texto pode passar por discussão, receber alterações e ser submetido às etapas regimentais antes de uma eventual aprovação. A mudança não produz efeitos enquanto não for transformada em norma válida.
Depois da análise na Câmara, a matéria ainda poderá precisar ser examinada pelo Senado, conforme o andamento legislativo e o conteúdo final aprovado. Caso haja mudança no texto entre as Casas, o projeto poderá retornar à Câmara para nova avaliação.
Mesmo que a proposta avance, a aplicação da nova regra dependerá da publicação da norma e da definição de sua vigência. Por isso, as famílias não podem considerar, no momento, que a dedução integral já esteja disponível na declaração do Imposto de Renda.
O que pode mudar para as famílias
O principal efeito previsto é a possibilidade de considerar, no cálculo do Imposto de Renda, uma parcela maior das despesas educacionais comprovadamente pagas em favor de pessoas autistas. A mudança poderá reduzir a base tributável ou aumentar o valor a restituir, conforme a situação de cada contribuinte e os demais dados informados na declaração.
O resultado não será igual para todos. O impacto dependerá da renda tributável, do modelo de declaração escolhido, do conjunto de deduções e do montante efetivamente pago com educação. A existência da despesa, por si só, não permite antecipar o valor de eventual redução do imposto ou restituição.
Enquanto o projeto não for aprovado e regulamentado, permanecem válidas as regras atuais para a declaração. Eventuais mudanças deverão ser divulgadas pelos canais oficiais da administração tributária e pelo Congresso, com indicação do período de aplicação e dos documentos aceitos.
O projeto, portanto, coloca em discussão uma alteração específica no tratamento tributário das despesas educacionais de pessoas com transtorno do espectro autista. A proposta não está em vigor e ainda depende da conclusão do processo legislativo para que a dedução integral possa ser aplicada.
Fonte: Agência Câmara de Notícias.
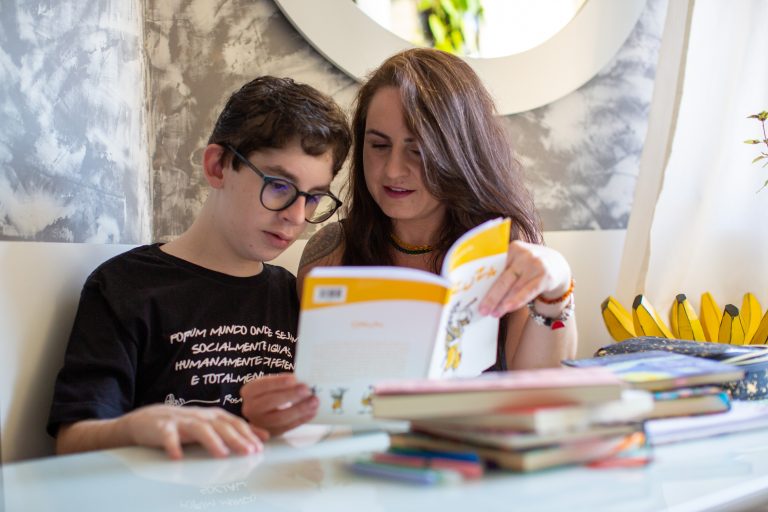
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.