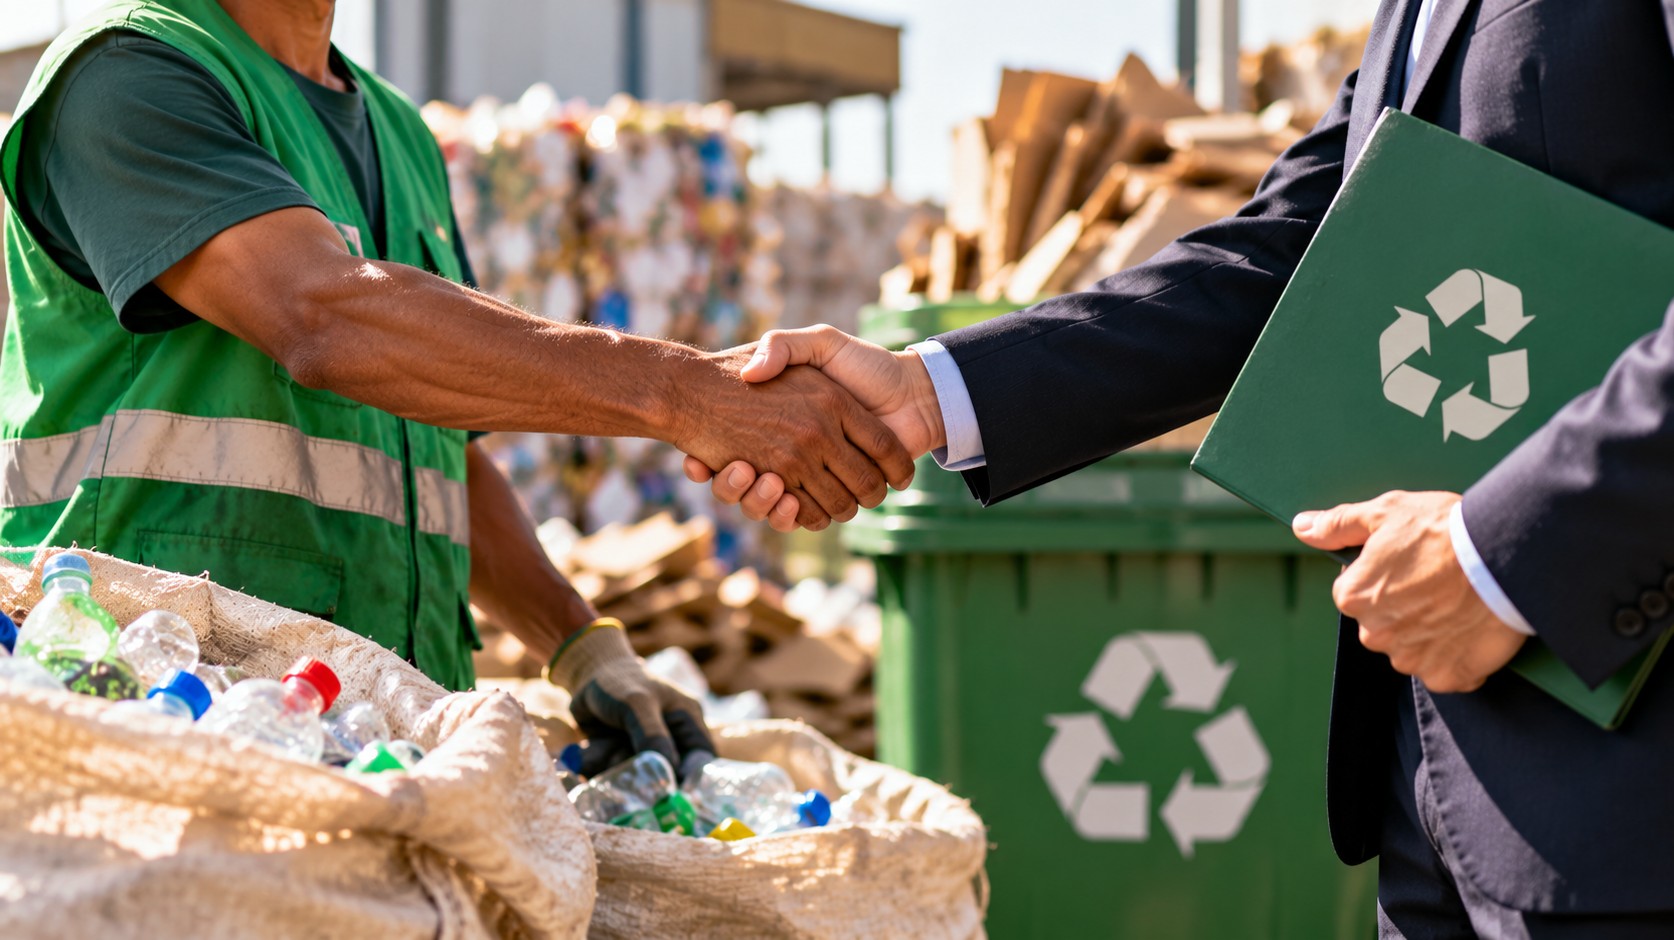
Um projeto em tramitação na Câmara dos Deputados prevê a criação de um incentivo fiscal para empresas que comprarem materiais recicláveis diretamente de catadores. A proposta leva para o campo tributário uma etapa anterior ao processamento industrial: a coleta e a comercialização dos resíduos realizada por esses trabalhadores.
O texto estabelece que a aquisição de recicláveis de catadores possa ser considerada para fins de obtenção do benefício fiscal. Dessa forma, a relação comercial entre as empresas e os responsáveis pela coleta passa a integrar o desenho da política de incentivo discutida no projeto.
O que está previsto
A medida tem como ponto central o reconhecimento das compras feitas pelas empresas ao longo da cadeia da reciclagem. Pela proposta, os materiais adquiridos diretamente de catadores poderão ser vinculados ao incentivo tributário destinado às empresas que participarem dessa operação.
O projeto não trata apenas da etapa em que os resíduos são transformados pela indústria. A previsão considera também o momento em que o material reciclável é recolhido e chega ao mercado por meio do trabalho dos catadores.
Na prática, a proposta relaciona o benefício à origem dos materiais comprados. O objetivo do texto é fazer com que a aquisição de recicláveis coletados por catadores seja reconhecida dentro dos critérios fiscais aplicáveis às empresas.
Como a compra entra na cadeia de reciclagem
A cadeia da reciclagem envolve diferentes etapas, desde a coleta dos resíduos até a preparação e o reaproveitamento dos materiais. Os catadores atuam na fase inicial, reunindo itens que podem ser separados, comercializados e posteriormente encaminhados para transformação.
O projeto concentra-se justamente nessa conexão entre a coleta e o mercado empresarial. A proposta considera que a compra dos materiais pelas empresas é um ponto de ligação entre o trabalho dos catadores e as fases seguintes da reciclagem.
Com a previsão, a operação comercial feita na origem poderá ser levada em conta no cálculo ou na comprovação necessários ao acesso ao incentivo fiscal, conforme as regras estabelecidas no projeto. O texto, portanto, associa a vantagem tributária à aquisição de materiais recicláveis fornecidos por catadores.
Reconhecimento do trabalho dos catadores
Ao incluir as compras feitas de catadores no mecanismo de incentivo, a proposta reconhece a participação desses trabalhadores no abastecimento da cadeia de reciclagem. O benefício, contudo, é direcionado às empresas que realizarem as aquisições previstas no texto.
O desenho apresentado separa os papéis de cada participante. Os catadores permanecem na origem dos materiais coletados, enquanto as empresas são as possíveis beneficiárias do incentivo tributário relacionado à compra desses produtos.
Essa estrutura faz com que o vínculo comercial entre as duas partes seja essencial para a aplicação da medida. A empresa deverá comprovar a operação de compra prevista na proposta para que a aquisição possa ser considerada no benefício fiscal.
Impacto sobre as decisões de compra
O incentivo proposto pode influenciar a forma como as empresas organizam o fornecimento de materiais recicláveis. A compra realizada diretamente de catadores passa a ser tratada como uma operação capaz de produzir efeito na relação da empresa com a política tributária.
A medida também desloca parte do debate sobre reciclagem para o momento anterior à chegada dos materiais à indústria. Em vez de considerar somente o processamento ou a transformação dos resíduos, o projeto inclui a aquisição feita na etapa de coleta.
Assim, a origem do material assume importância na operação empresarial. Para os fins previstos na proposta, não basta considerar apenas o material reciclável em si; a compra deverá estar relacionada à atuação dos catadores, conforme as condições que vierem a ser definidas no processo legislativo.
Tramitação na Câmara
O texto está em análise na Câmara dos Deputados e ainda depende do andamento da tramitação legislativa. A apresentação do projeto não produz, por si só, a criação imediata do benefício fiscal.
Durante a tramitação, a proposta poderá ser examinada pelos órgãos responsáveis e submetida às etapas previstas para a análise de projetos. A aplicação do incentivo dependerá da aprovação do texto e da entrada em vigor da regra correspondente.
Enquanto o projeto estiver em discussão, a previsão permanece como uma possibilidade de alteração no tratamento tributário das compras feitas pelas empresas na cadeia de reciclagem. O alcance efetivo da medida dependerá da redação final aprovada pelo Congresso Nacional.
Relação entre incentivo e fornecimento de recicláveis
O mecanismo discutido estabelece uma conexão direta entre a política tributária e a origem dos materiais recicláveis. A empresa que comprar os produtos de catadores poderá utilizar essa operação como referência para o incentivo previsto, desde que cumpra os requisitos da proposta.
Essa relação transforma a compra em elemento central do modelo. A decisão empresarial de adquirir os materiais na etapa inicial da cadeia passa a ter relevância não apenas comercial, mas também tributária.
O projeto, dessa maneira, incorpora os catadores ao debate sobre o fornecimento de recicláveis para as empresas. A proposta não altera a natureza do trabalho de coleta, mas prevê que a comercialização desses materiais seja considerada na definição do benefício destinado aos compradores.
Próximas etapas
A continuidade da análise na Câmara definirá os próximos passos do projeto e o conteúdo que poderá avançar no processo legislativo. Também será necessário observar as regras que eventualmente disciplinarão a comprovação das compras e a relação dessas operações com o incentivo fiscal.
Até a conclusão da tramitação, o benefício não pode ser tratado como uma regra em vigor. A proposta representa uma iniciativa para reconhecer, no sistema tributário, a compra de materiais recicláveis fornecidos por catadores e a participação dessa etapa na cadeia de reciclagem.
Fonte: Agência Câmara de Notícias.