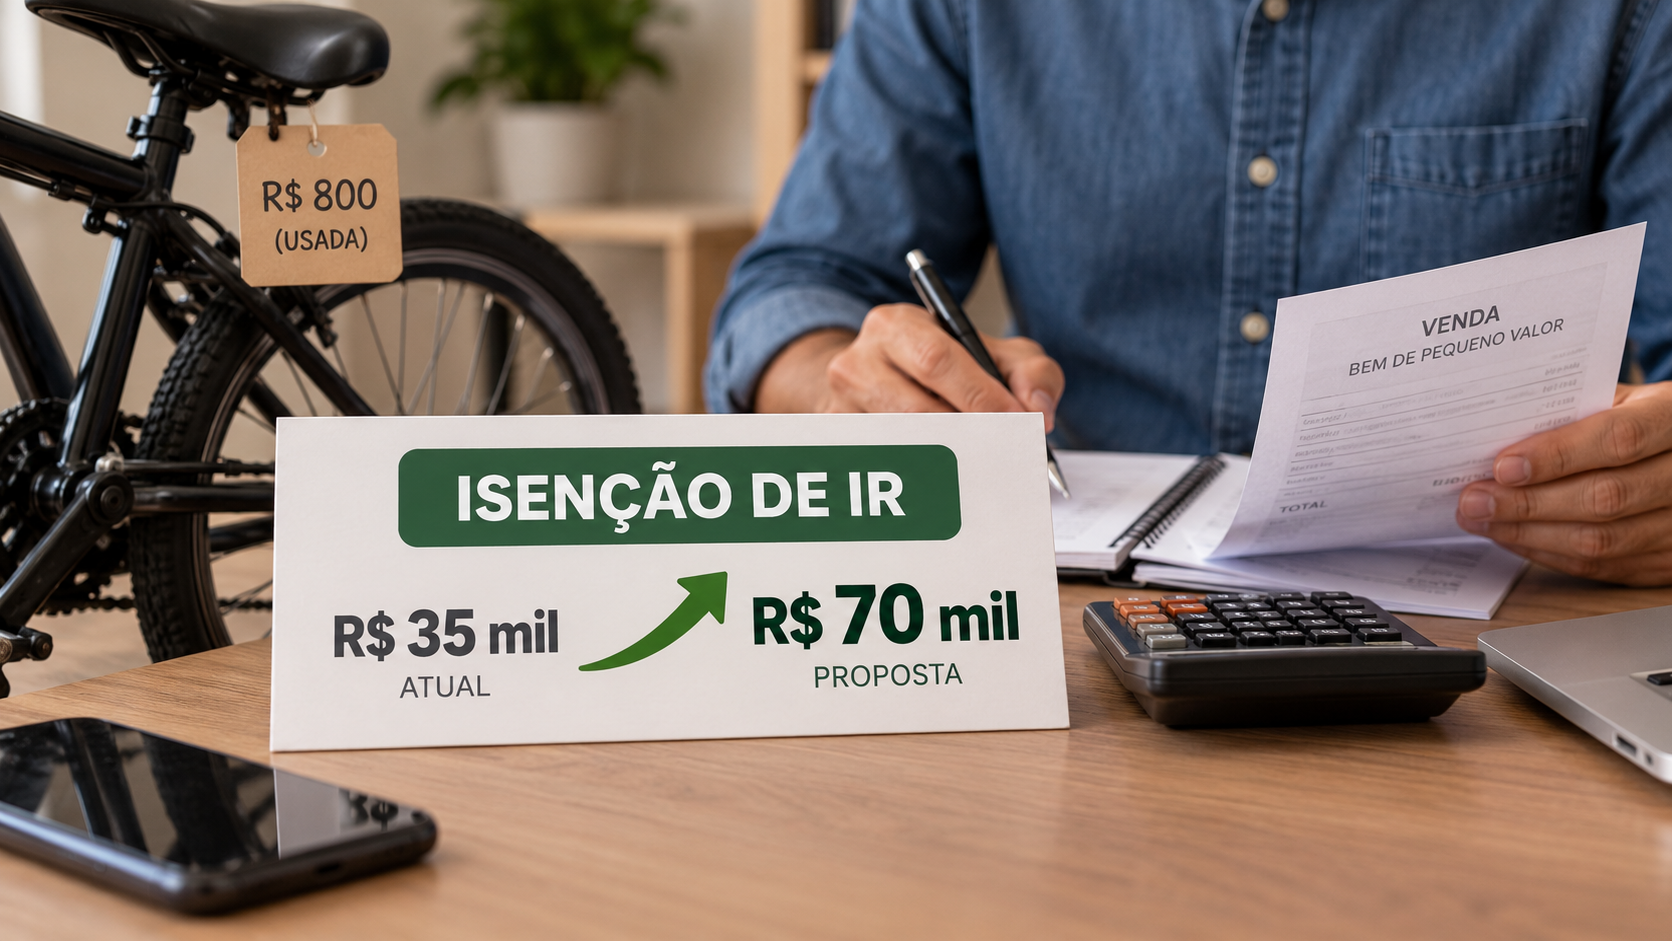
Uma proposta em análise na Câmara dos Deputados pode alterar a faixa mensal usada para definir quando a venda de bens de pequeno valor fica fora da apuração do ganho de capital no Imposto de Renda. O texto prevê elevar de R$ 35 mil para R$ 70 mil o limite considerado para a isenção.
A mudança, se aprovada e posteriormente entrar em vigor, ampliaria o valor total de vendas que poderia se enquadrar na regra de isenção. Enquanto o projeto não for aprovado, no entanto, continua valendo o limite atual de R$ 35 mil.
Como funciona o limite hoje
A legislação do Imposto de Renda estabelece uma faixa específica para vendas de bens de pequeno valor. O critério é analisado de forma mensal e considera o valor total das alienações realizadas no período, conforme a regra aplicável ao ganho de capital.
Quando a operação se enquadra nas condições previstas, o contribuinte não precisa recolher Imposto de Renda sobre eventual ganho obtido com a venda. O limite não deve ser confundido com o valor do lucro da operação: a referência é o total das vendas realizadas no mês.
Assim, a venda de um bem por valor inferior ao limite não é analisada isoladamente quando outras alienações ocorrem no mesmo período. O contribuinte precisa considerar o conjunto das operações para verificar se a faixa de isenção foi respeitada.
O que o projeto pretende mudar
O texto em tramitação propõe dobrar o limite mensal, de R$ 35 mil para R$ 70 mil. A alteração atingiria a referência usada para o enquadramento das vendas de bens de pequeno valor na regra do Imposto de Renda.
Na prática, mais operações poderiam ficar dentro da faixa de isenção caso a proposta avance. O projeto, porém, não muda imediatamente o procedimento dos contribuintes nem substitui a regra atualmente prevista na legislação.
A proposta ainda precisa seguir o processo legislativo na Câmara. Até que haja aprovação definitiva, sanção e eventual entrada em vigor, o parâmetro aplicável permanece em R$ 35 mil por mês.
Por que o limite mensal é relevante
O teto mensal funciona como um marco para separar as vendas de menor valor das operações que podem exigir a apuração de ganho de capital. O ganho corresponde, em termos gerais, à diferença positiva entre o valor de venda e o custo de aquisição do bem.
Quando a venda não está abrangida por uma hipótese de isenção, o contribuinte pode ter de calcular o resultado da operação e verificar a existência de imposto a pagar. A análise depende das características da venda e das regras específicas aplicáveis ao bem negociado.
Por isso, a elevação proposta não significaria isenção automática para qualquer venda individual de até R$ 70 mil. O enquadramento continuaria condicionado ao cumprimento da regra e à observância do limite mensal estabelecido no texto.
Regra atual continua valendo durante a tramitação
A discussão na Câmara não produz efeito imediato sobre as declarações ou sobre as vendas realizadas atualmente. O contribuinte deve continuar usando o limite de R$ 35 mil previsto na regra em vigor enquanto a proposta estiver em análise.
Também não há, com a tramitação do projeto, autorização para aplicar retroativamente o valor de R$ 70 mil. A eventual mudança dependerá da conclusão do processo legislativo e da definição sobre sua vigência.
Até lá, quem vender bens deve manter os documentos que comprovem a operação, como contratos, recibos e registros dos valores de aquisição e de venda. Essas informações ajudam a identificar o custo do bem, o valor da alienação e o total movimentado no mês.
Impacto para quem realiza mais de uma venda
O aspecto mensal da regra é especialmente relevante para o contribuinte que faz mais de uma venda no mesmo período. Nessa situação, os valores precisam ser observados em conjunto para verificar se o limite foi ultrapassado.
Com a proposta, a faixa de referência passaria a ser maior, mas a lógica de acompanhamento mensal permaneceria. O contribuinte ainda teria de reunir as informações das operações realizadas no mês e avaliar o tratamento tributário aplicável a cada caso.
A mudança também não eliminaria a necessidade de declarar corretamente as informações exigidas pelo Imposto de Renda. Isenção de imposto sobre o ganho de capital e obrigação de informar uma operação são aspectos que podem depender de regras distintas.
Próximos passos
O projeto seguirá a tramitação prevista para propostas em análise na Câmara dos Deputados. O texto poderá ser discutido nas instâncias responsáveis antes de uma eventual votação e de outras etapas do processo legislativo.
Enquanto não houver alteração definitiva na legislação, permanece a referência de R$ 35 mil para a isenção relacionada à venda de bens de pequeno valor. O valor de R$ 70 mil é, neste momento, o limite previsto na proposta em análise.
As informações sobre a tramitação e o conteúdo do projeto foram divulgadas pela Agência Câmara de Notícias.